金利・円安・市場変動時代に考えたい「NISAの使い方」
2024年に新しいNISAがスタートしてから、個人投資家の資産形成を取り巻く環境は大きく変化しました。
年間最大360万円まで投資でき、非課税保有限度額は1,800万円。さらに非課税保有期間は無期限です。
これまでのNISAと比べて使いやすさが大幅に向上したことで、NISAは「一部の投資家が利用する制度」から、長期的な資産形成を考える人にとって身近な制度へと変わりました。
しかし、2026年の金融市場を見ると、単純に「NISAで人気の投資信託を買っておけばいい」と考えるだけでは、十分とは言えません。
日本の金利環境、円相場、世界的なインフレ、株式市場の変動など、投資環境そのものが変化しているからです。
では、2026年のNISAをどのように考えればよいのでしょうか。
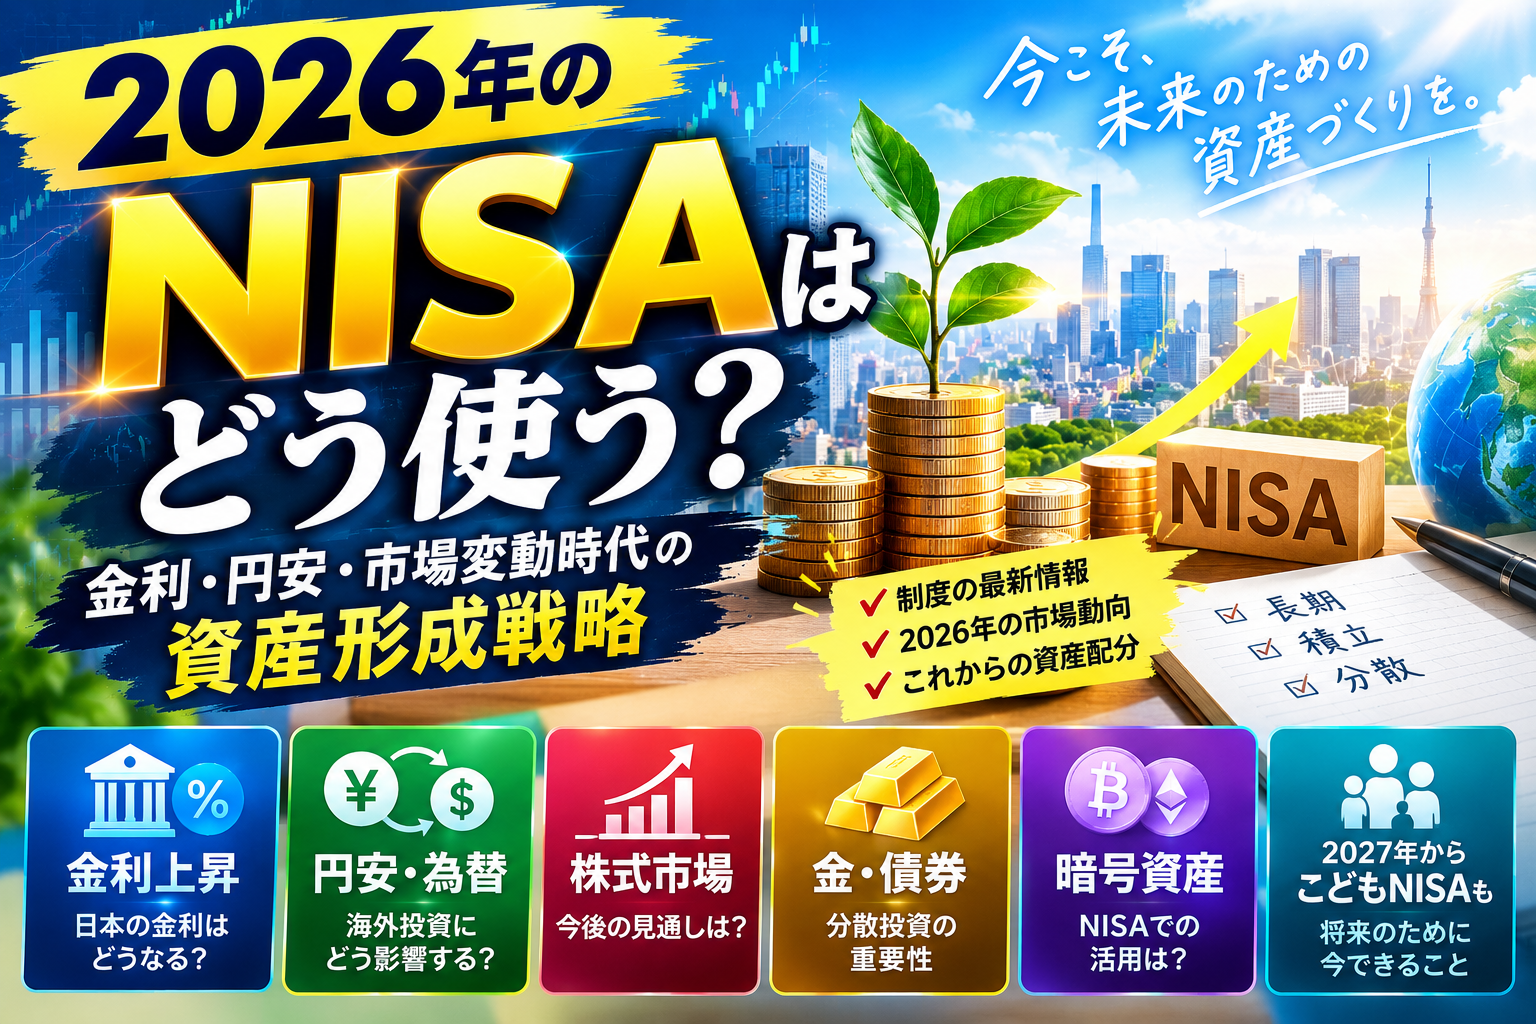
2026年は「金利」を無視できない
日本の金融市場で大きな変化となっているのが、金利環境です。
長い間、日本では低金利が続いていました。
預金金利が低かったため、「銀行にお金を置いておくよりも、株式や投資信託などに資金を振り向ける」という考え方が広がってきました。
しかし現在は、日本銀行による金融政策の正常化が進み、日本の金利も以前とは異なる水準になっています。
金利が上昇すると、預金や債券などの利回りにも影響します。
一方で、金利上昇は株式市場にとって必ずしもプラスとは限りません。企業の資金調達コストや投資家の資金配分にも影響するため、株価の変動要因になる可能性があります。
つまり、2026年の資産形成では「株価が上がるか」だけではなく、「金利がどう動くのか」も意識する必要があります。
円安・円高はNISAにも影響する
NISAで人気のある投資先の一つが、米国株や全世界株式などの海外資産です。
海外資産へ投資する場合、株価だけではなく為替相場の影響も受けます。
例えば、米国株が現地通貨ベースで変わらなかったとしても、円安が進めば日本円で見た評価額は上昇する可能性があります。
反対に、円高が進めば、海外資産そのものの価格が変わらなくても、円換算の評価額が下がることがあります。
そのため、「海外株式に投資しているから安心」ではなく、実際には株価と為替という2つの変動要因を抱えていることを理解しておく必要があります。
特に現在のように円相場への関心が高い局面では、自分の資産が「日本円にどれだけ依存しているのか」を確認することも重要です。
NISAは「非課税」というメリットをどう使うかが重要
NISA最大の特徴は、投資によって得られた売却益や配当・分配金が非課税になることです。
通常の課税口座では、株式や投資信託の利益に税金がかかります。
一方、NISAでは一定の投資枠の範囲内で利益が非課税になります。
だからこそ、NISAでは「何を買うか」だけでなく、「どの資産をNISAに入れるのか」という考え方も重要になります。
例えば、長期的に保有する予定の投資信託をNISAで積み立てる方法もあれば、成長投資枠を利用して個別株などへ投資する方法もあります。
ただし、NISAだから損失がなくなるわけではありません。
値下がりすれば、NISA口座であっても資産価値は減少します。
「非課税だから安全」という考え方ではなく、「利益に対する税負担を抑えながら長期投資を行える制度」と理解することが大切です。
「NISAで何を買うか」より「資産配分」を考える
資産形成で重要なのは、一つの商品だけを見ることではありません。
例えば、
・国内株式
・海外株式
・投資信託
・債券
・現金
・金などの実物資産
といった複数の資産をどのように組み合わせるのかを考えることが重要です。
NISAはあくまで「税制上の器」です。
NISAを使えば自動的に資産形成が成功するわけではありません。
重要なのは、自分の収入、生活防衛資金、投資期間、リスク許容度などを考えたうえで、NISAを資産形成全体の中でどのように利用するかです。
2026年はNISAの対象商品にも変化
2026年には、NISAのつみたて投資枠について対象となる指数や投資信託の要件が見直されました。
指定指数の追加や、対象となる公募株式投資信託の要件変更などが行われています。
これは、NISAが単に制度として拡大するだけではなく、投資家が利用できる商品の選択肢についても見直しが続いていることを意味します。
今後NISAを利用する場合は、「昔から人気だから」という理由だけで商品を選ぶのではなく、信託報酬、投資対象、地域、組入銘柄、値動きなどを確認することが重要でしょう。
2027年には「こどもNISA」も予定
さらに注目されているのが、2027年から予定されている未成年者向けのNISA拡充です。
2026年度の税制改正では、つみたて投資枠の年齢要件を撤廃し、0~17歳について年間投資枠60万円、非課税保有限度額600万円とする措置が盛り込まれています。
これが実施されれば、NISAは成人の資産形成だけではなく、子どもの将来に向けた長期的な資産形成を考えるための制度としても利用範囲が広がります。
教育資金や将来の生活資金など、長期間先に必要となる資金について、早い段階から資産形成を考えるきっかけになる可能性があります。
「NISAだから長期保有」ではなく「目的から逆算する」
NISAを利用するときに忘れてはいけないのが、投資の目的です。
老後資金なのか、住宅購入なのか、子どもの教育資金なのか。
目的によって必要な金額も運用期間も異なります。
例えば、数年以内に使う予定のお金まで株式投資に回してしまえば、市場が下落したタイミングで資金が必要になる可能性があります。
一方、10年、20年といった長期で使う予定のない資金であれば、短期的な価格変動を受け入れながら運用するという考え方もできます。
「NISAで何を買うか」を先に考えるのではなく、
「いつ、何のために使うお金なのか」
を決めてから投資方法を考えることが重要です。
2026年のNISAは「制度」から「資産設計」へ
NISAは非常に便利な制度です。
しかし、制度を利用すること自体が資産形成の目的になってはいけません。
2026年の金融市場では、金利、為替、株価、インフレなど、複数の要因が同時に動いています。
こうした環境だからこそ、「NISAで人気の商品を買う」という発想から一歩進み、自分の資産全体を見ながら運用方法を考えることが重要になっています。
NISAは、投資そのものではありません。
あくまで資産形成を効率化するための「非課税制度」です。
だからこそ、NISAを最大限活用するためには、商品選びだけでなく、資産配分、投資期間、リスク管理、そして将来のお金の使い道まで考える必要があります。
金融市場が変化するたびに投資方針を大きく変えるのではなく、自分自身の投資目的を軸にして、必要に応じてポートフォリオを見直す。
2026年のNISA活用では、こうした「制度を使う投資」から「制度を組み込んだ資産設計」へと視点を変えることが、これまで以上に重要になっていると言えるでしょう。
※本記事はNISAおよび資産形成に関する情報提供を目的としたものであり、特定の金融商品や投資方法を推奨するものではありません。投資には元本割れ等のリスクがあります。実際の投資にあたっては、ご自身の資産状況、投資目的、リスク許容度等を踏まえて判断してください。